Tag: Insights

Topic: Insights

Insights

Home anti-infection stimulates demand for home economy

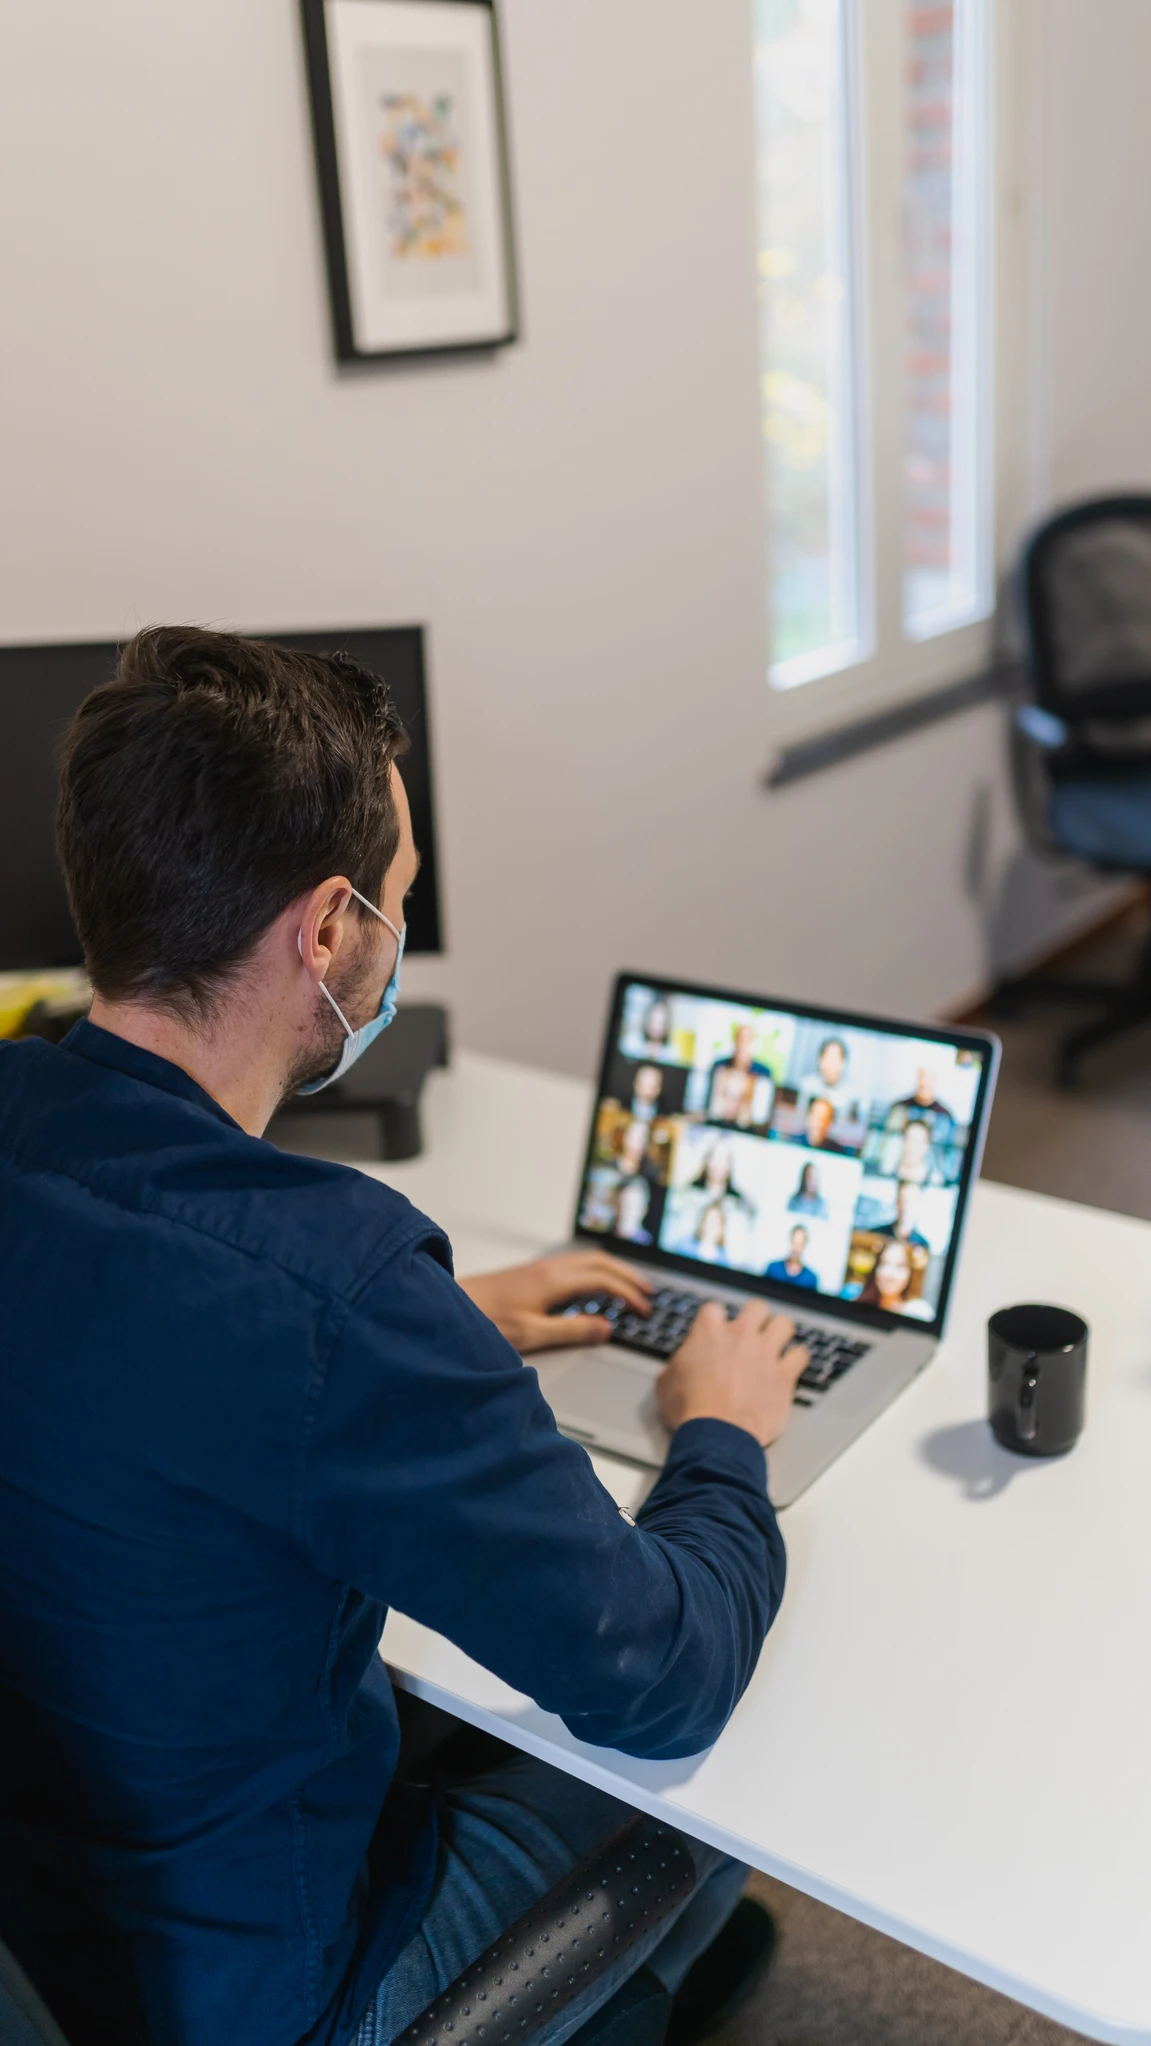
罗珏瑜 华坊谘询评估有限公司执行董事 最近财经市场出现了一个新名词「宅经济」(Work from Home Economy)。「宅」在华语圈是一个对足不出户,长期居家的形容词。英国政府去年年底煞停了亚马逊收购Deliveroo(户户送)的股权交易,表示有垄断市场的担忧,但今年四月,英方却对此收购开绿灯,明确表示不希望Deliveroo因餐饮停业所造成的外卖业务亏损而撤出英国市场。此决定某程度反映出宅经济的前景,宅经济将会是疫情后全球经济重要的一环,相信有助恢复经济及创造就业。 网上平台估值要考虑用户数 也许,不少人会不解Deliveroo这类网上平台的估值何以会这样高,投资者动辄以数十亿的估值投放资金,其实这类平台的估值基础由来已久,过去不少电讯商如中国移动(0941)都会用一种叫「ARPU」(Average Revenue Per User,每用户平均收入)来衡量其业绩,其道理就是越多用户,业绩越佳。网上平台的营运模式也相类同,越多会员或用户,越快达至规模经济(Economy of Scale),当一个营运模式达至这点,其估值就会以几何级数上升。因此,不少网上平台,就算仍在亏蚀阶段,只要其有一定数目的用户,就能吸引风险投资者,而这类平台的营运初期,就必然以吸引用户登记为首要目标,而非追求即时的盈利。 宅经济并非单纯概念炒作 生活方式改变,投资思维自然要应变,投资者不妨多留意电信业、串流平台、速递公司等产业走向。2003年的SARS造就了网上商业巨头阿里巴巴和淘宝,他们的企业发展蓬勃至今,不知道哪一间企业能在2020年的COVID…
Read More »
Insights

“Unicorns” are flying all over the world except one line of business

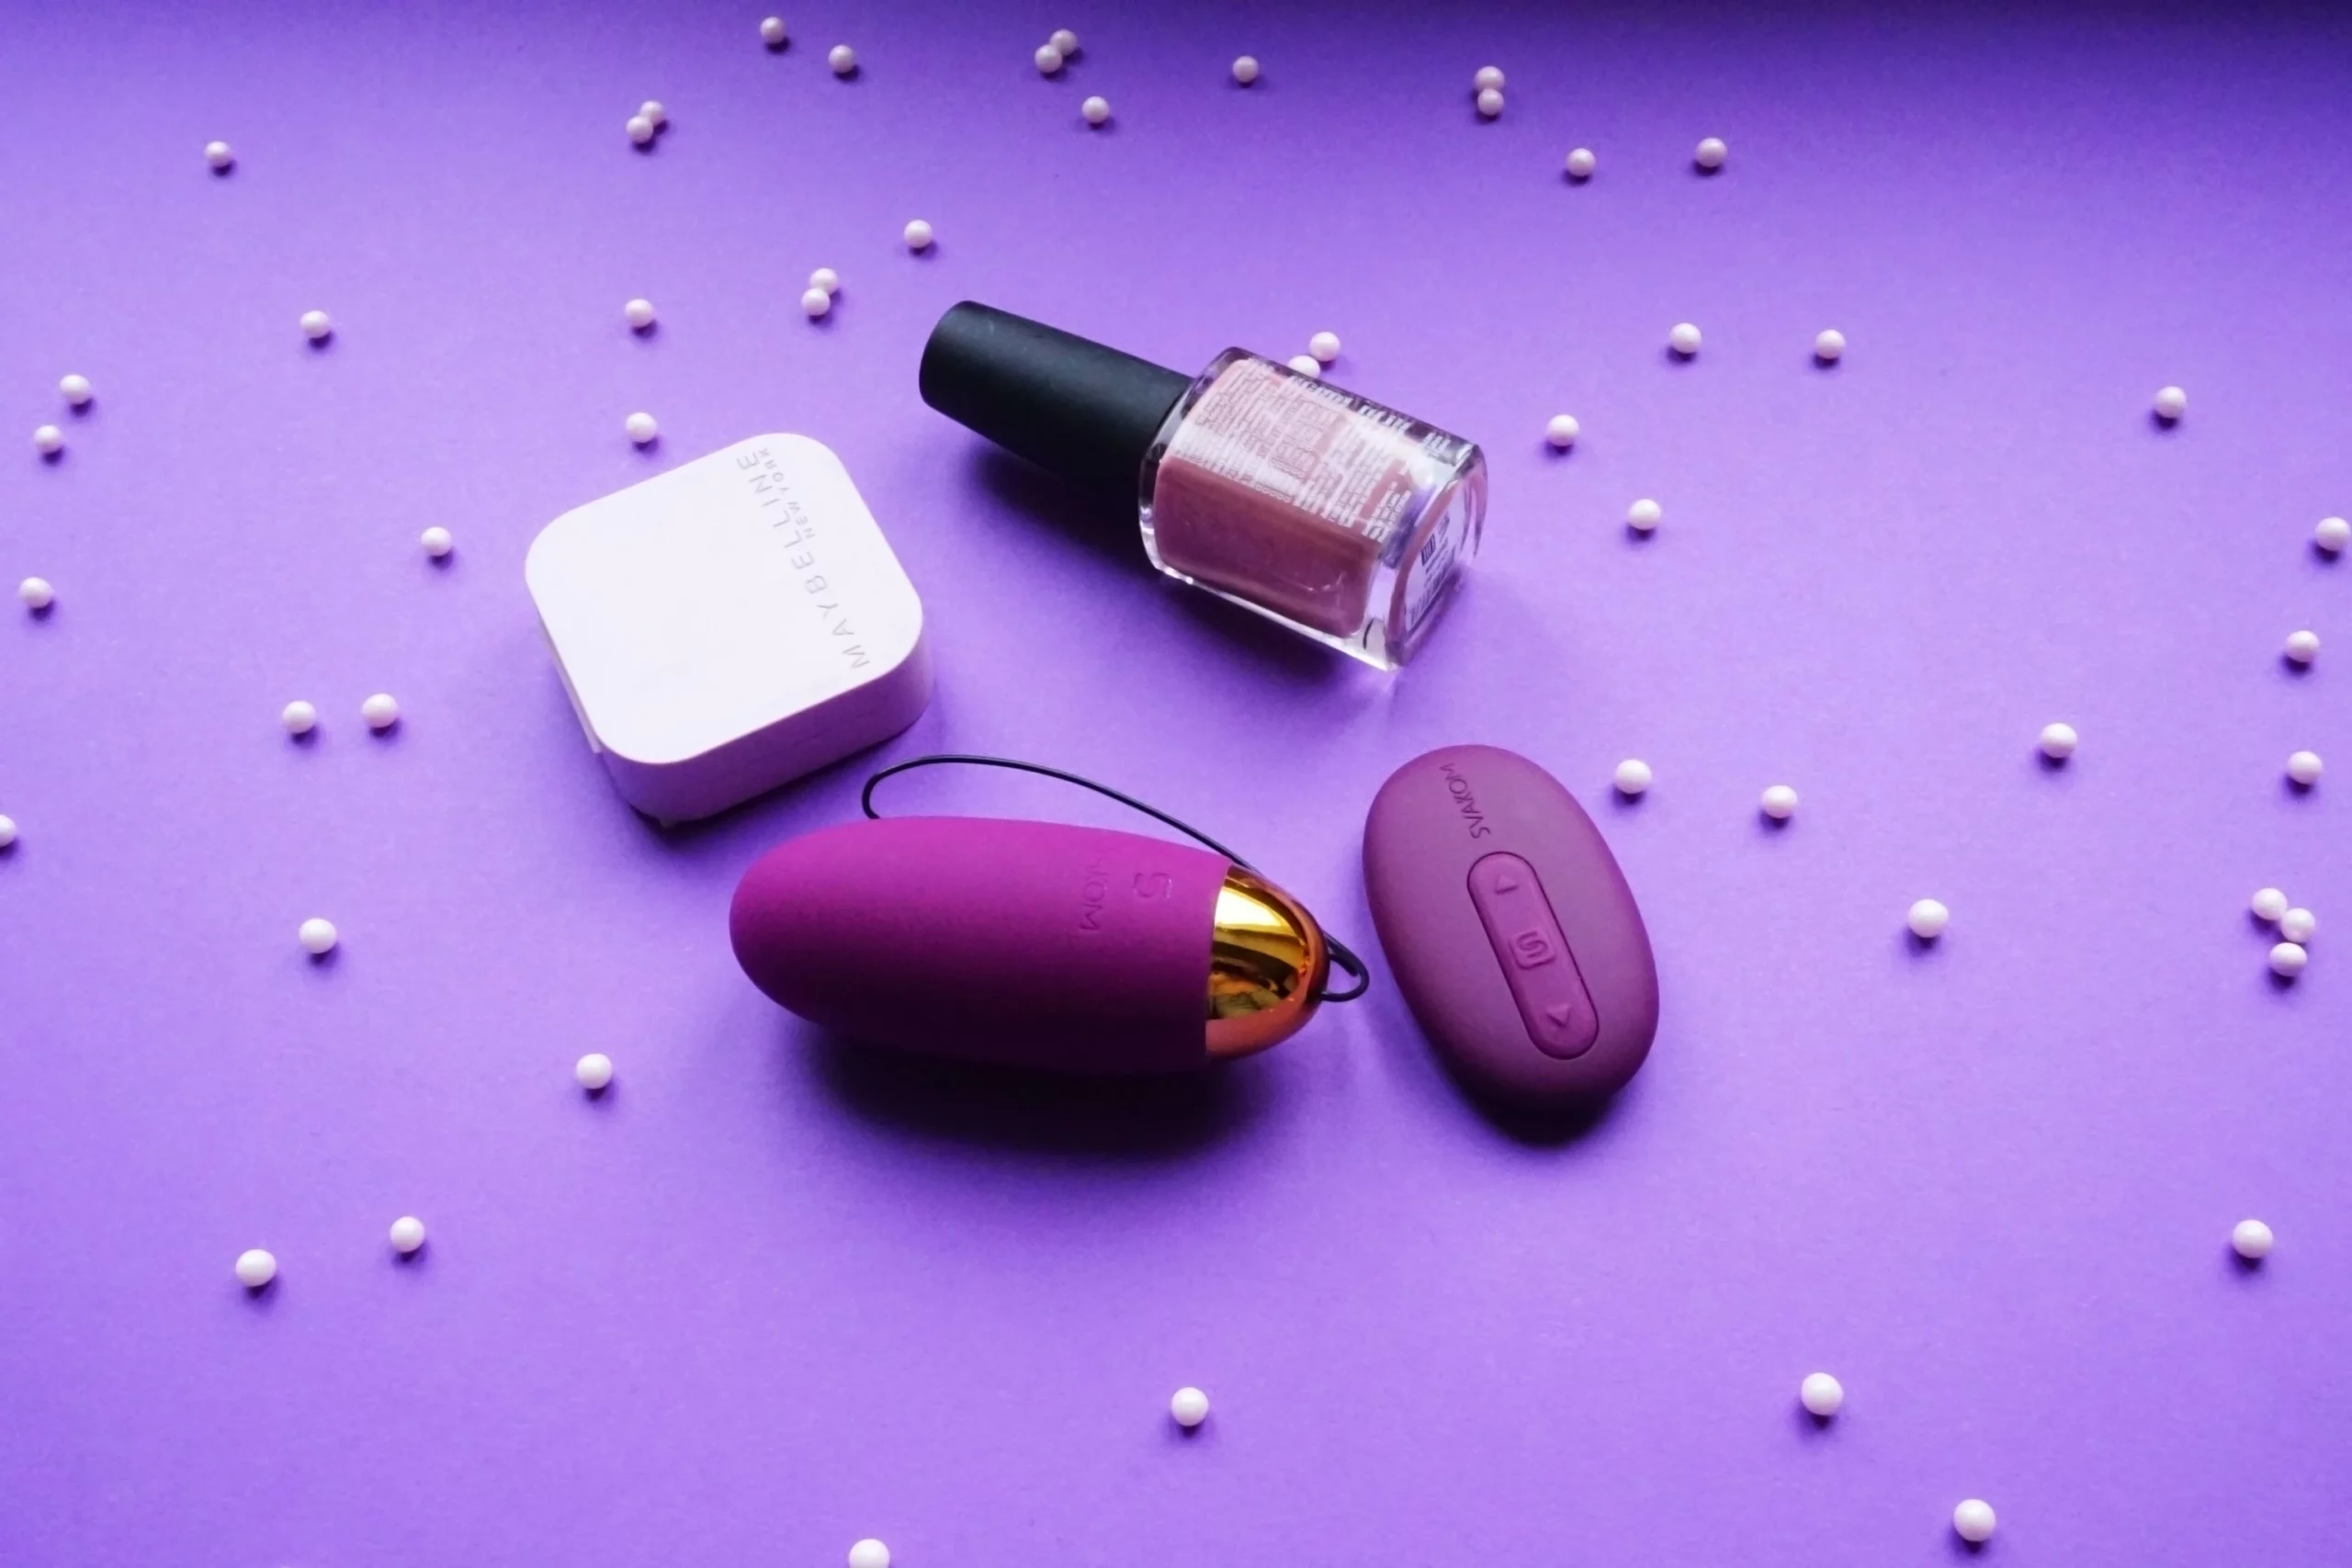
羅珏瑜 華坊諮詢評估有限公司執行董事 獨角獸公司泛指未上市,且估值超過10億美元的企業,而有個行業,全球的市場總額於2026年預計高達1,251億美元,預測期的複合年均增長率達12.4%(數據來源:Businesswire research),這行業卻迄今未培育出一家公司能加入獨角獸公司的行列。此行業乃Sexual Wellness — 性健康行業。 有本名為 Sextech Revolution: The Future of Sexual Wellness…

Read More »
Insights

Pricing of privatization of public companies

羅珏瑜 華坊諮詢評估有限公司執行董事 上市公司會德豐(0020)2月份宣佈將啟動私有化。根據公告,會德豐大股東吳光正及其家族將以1股九倉(0004)股票、1股九龍倉置業(1997)股票及12元現金,置換1股會德豐股票,溢價率較會德豐停牌前股價達到約50%。市場自該消息公佈後一直議論紛紛,其中「私有化定價的合理性」是大家重點討論的話題之一。 其實對於發展較為成熟的金融市場,上市公司私有化並非罕見,特別是在港股市場裡。據公開資料顯示,2019年港股主動私有化退市的數量達到10家,並有多家公司發佈了未來私有化的計劃。在這些已成功私有化的案例裡,我們注意到私有化價格較停牌前股價的溢價率在10%至60%之間,說明不同上市公司的私有化溢價率不盡相同,甚至差距懸殊。 對於小股東而言,溢價較高的私有化價格無疑會帶來更多的投資收益,但從收購者的角度出發,溢價越高,意味着私有化成本的提高。那麼,私有化價格到底該如何合理定價? 上市公司私有化與普通的併購不大相同。由於上市公司私有化屬於股東內部的合併,不涉及其他公司,因此在對私有化定價時無需考慮協同效益的價值。一般而言,上市公司私有化的定價會以現在自身的市價為基礎,並考慮一定比例的溢價計算出私有化價格。 溢價水準通常考慮三因素 在衡量上市公司自身的市價時,可以以基準日前20天至90天的平均股價作為參考。該時間段的股票均價能較為準確地反映出當前市場所認可的公司價值而在確定溢價水準時,我們通常需要考慮以下幾個因素。 因素一,公司的自由現金流佔比在公司管理中,管理層與股票持有者會存在代理成本,即管理層偏向持有公司的現金以謀取自身利益最大化,放棄諸多高收益的投資項目,從而致使與公司利益最大化的目標相背離。當自由現金流越多時,管理層與股東們的利益衝突會愈加嚴重,那麼通過私有化解決代理問題所產生的收益也愈多。因此,當公司自由現金流佔比越高,私有化的溢價水準通常也會越高。 因素二,公司的市值低估程度。對於企業價值被市場低估的上市公司來說,公司可以選擇私有化,擇機去自身價值能被合理評估的資本市場再次上市。因此,當市值越被低估,私有化預期所帶來的收益也就愈高,公司的私有化意願也會愈強,它們亦願意支付更高的溢價盡快完成私有化。 因素三,激勵重組。一般而言,公司管理層集中度越低,其經營效率也會越低。而私有化則能將擁有權進一步集中,公司的整體運營管理也將得到提升。因此,對於管理層擁有權越低的公司來說,它們通過私有化獲得擁有權集中所帶來的利益也往往更高,也更傾向於支付更高的溢價進行私有化。 價格須獲更多小股東支持 除上述的三個因素外,上市公司的收購者們仍需要權衡如何既能獲得更多的小股東支持,又不加重自身的財務負擔等其他非市場因素。可以看出,上市公司私有化定價不是通過簡單的市場估值計算即可確定,而是需要全面考慮公司的運營管理及各方的心理博弈後所產生的最終結果。但,這也正是資本市場的魅力所在。…

Read More »

Home anti-infection stimulates demand for home economy

罗珏瑜 华坊谘询评估有限公司执行董事 最近财经市场出现了一个新名词「宅经济」(Work from Home Economy)。「宅」在华语圈是一个对足不出户,长期居家的形容词。英国政府去年年底煞停了亚马逊收购Deliveroo(户户送)的股权交易,表示有垄断市场的担忧,但今年四月,英方却对此收购开绿灯,明确表示不希望Deliveroo因餐饮停业所造成的外卖业务亏损而撤出英国市场。此决定某程度反映出宅经济的前景,宅经济将会是疫情后全球经济重要的一环,相信有助恢复经济及创造就业。 网上平台估值要考虑用户数 也许,不少人会不解Deliveroo这类网上平台的估值何以会这样高,投资者动辄以数十亿的估值投放资金,其实这类平台的估值基础由来已久,过去不少电讯商如中国移动(0941)都会用一种叫「ARPU」(Average Revenue Per User,每用户平均收入)来衡量其业绩,其道理就是越多用户,业绩越佳。网上平台的营运模式也相类同,越多会员或用户,越快达至规模经济(Economy of Scale),当一个营运模式达至这点,其估值就会以几何级数上升。因此,不少网上平台,就算仍在亏蚀阶段,只要其有一定数目的用户,就能吸引风险投资者,而这类平台的营运初期,就必然以吸引用户登记为首要目标,而非追求即时的盈利。 宅经济并非单纯概念炒作 生活方式改变,投资思维自然要应变,投资者不妨多留意电信业、串流平台、速递公司等产业走向。2003年的SARS造就了网上商业巨头阿里巴巴和淘宝,他们的企业发展蓬勃至今,不知道哪一间企业能在2020年的COVID 19下脱颖而出?…

“Unicorns” are flying all over the world except one line of business

羅珏瑜 華坊諮詢評估有限公司執行董事 獨角獸公司泛指未上市,且估值超過10億美元的企業,而有個行業,全球的市場總額於2026年預計高達1,251億美元,預測期的複合年均增長率達12.4%(數據來源:Businesswire research),這行業卻迄今未培育出一家公司能加入獨角獸公司的行列。此行業乃Sexual Wellness — 性健康行業。 有本名為 Sextech Revolution: The Future of Sexual Wellness 的書,其作者Andrea Barrica是一個女創業家及投資者,她希望能打破傳統投資理念與性行業進化的矛盾。在傳統的投資世界,「性」是不能觸及的禁忌詞,不少風投甚至有名文規定不能投資於與性相關的商業模式,而當投資委員會的成員有宗教背景,其於此範疇的投資決定更是保守。 融資經營存障礙 與性相關的行業,除了面對融資困難,於經營業務時也面對重重障礙,如不少媒體都拒絕為此行業的公司投放廣告,不過一旦經營者把性與健康風格巧妙地融合,投資者卻會以其他目光待之。 愛是性的靈魂,性是愛的極致,性既是愛,也是保持身心健康的重要元素。而現實是,不少都市人的情緒問題根源都是由沒有健康的性生活而導致的,沒有正確的性知識更是其中一個讓女性不能順利懷孕的原因。用開放、健康的角度來看等性,就能明白Sexual ...

Pricing of privatization of public companies

羅珏瑜 華坊諮詢評估有限公司執行董事 上市公司會德豐(0020)2月份宣佈將啟動私有化。根據公告,會德豐大股東吳光正及其家族將以1股九倉(0004)股票、1股九龍倉置業(1997)股票及12元現金,置換1股會德豐股票,溢價率較會德豐停牌前股價達到約50%。市場自該消息公佈後一直議論紛紛,其中「私有化定價的合理性」是大家重點討論的話題之一。 其實對於發展較為成熟的金融市場,上市公司私有化並非罕見,特別是在港股市場裡。據公開資料顯示,2019年港股主動私有化退市的數量達到10家,並有多家公司發佈了未來私有化的計劃。在這些已成功私有化的案例裡,我們注意到私有化價格較停牌前股價的溢價率在10%至60%之間,說明不同上市公司的私有化溢價率不盡相同,甚至差距懸殊。 對於小股東而言,溢價較高的私有化價格無疑會帶來更多的投資收益,但從收購者的角度出發,溢價越高,意味着私有化成本的提高。那麼,私有化價格到底該如何合理定價? 上市公司私有化與普通的併購不大相同。由於上市公司私有化屬於股東內部的合併,不涉及其他公司,因此在對私有化定價時無需考慮協同效益的價值。一般而言,上市公司私有化的定價會以現在自身的市價為基礎,並考慮一定比例的溢價計算出私有化價格。 溢價水準通常考慮三因素 在衡量上市公司自身的市價時,可以以基準日前20天至90天的平均股價作為參考。該時間段的股票均價能較為準確地反映出當前市場所認可的公司價值而在確定溢價水準時,我們通常需要考慮以下幾個因素。 因素一,公司的自由現金流佔比在公司管理中,管理層與股票持有者會存在代理成本,即管理層偏向持有公司的現金以謀取自身利益最大化,放棄諸多高收益的投資項目,從而致使與公司利益最大化的目標相背離。當自由現金流越多時,管理層與股東們的利益衝突會愈加嚴重,那麼通過私有化解決代理問題所產生的收益也愈多。因此,當公司自由現金流佔比越高,私有化的溢價水準通常也會越高。 因素二,公司的市值低估程度。對於企業價值被市場低估的上市公司來說,公司可以選擇私有化,擇機去自身價值能被合理評估的資本市場再次上市。因此,當市值越被低估,私有化預期所帶來的收益也就愈高,公司的私有化意願也會愈強,它們亦願意支付更高的溢價盡快完成私有化。 因素三,激勵重組。一般而言,公司管理層集中度越低,其經營效率也會越低。而私有化則能將擁有權進一步集中,公司的整體運營管理也將得到提升。因此,對於管理層擁有權越低的公司來說,它們通過私有化獲得擁有權集中所帶來的利益也往往更高,也更傾向於支付更高的溢價進行私有化。 價格須獲更多小股東支持 除上述的三個因素外,上市公司的收購者們仍需要權衡如何既能獲得更多的小股東支持,又不加重自身的財務負擔等其他非市場因素。可以看出,上市公司私有化定價不是通過簡單的市場估值計算即可確定,而是需要全面考慮公司的運營管理及各方的心理博弈後所產生的最終結果。但,這也正是資本市場的魅力所在。…